Atualizado em 29 de setembro de 2026 · Fonte: Receita Federal (Resolução CGSN nº 194)
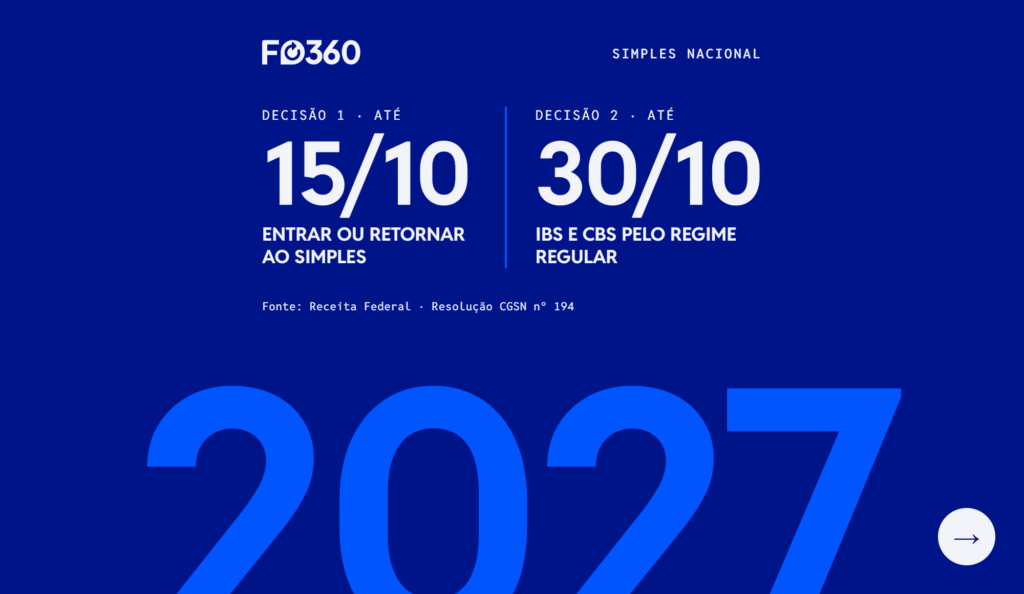
Resposta rápida: para entrar ou retornar ao Simples Nacional em 2027, a empresa faz a opção entre 1º de setembro e 15 de outubro de 2026. Quem já é optante e quer recolher o IBS e a CBS pelo regime regular tem até 30 de outubro de 2026. Pendências que impeçam a entrada no Simples podem ser regularizadas até 30 de outubro, e o cancelamento das opções fica aberto de 3 de novembro a 20 de dezembro de 2026.
Os prazos são parecidos, mas as decisões são diferentes. Neste artigo, a F360 organiza cada data, explica o que cada escolha significa e mostra como chegar a esse momento com clareza sobre os números do seu negócio.
O que mudou com a Resolução CGSN nº 194
O CGSN (Comitê Gestor do Simples Nacional) ajustou os prazos das opções para 2027 após diálogo com o Sebrae e o Conselho Federal de Contabilidade. A mudança veio com a Resolução CGSN nº 194, publicada no DOU (Diário Oficial da União).
Com isso, microempresas e empresas de pequeno porte passam a ter dois procedimentos distintos no calendário: a opção pelo Simples Nacional e a opção pelo regime regular do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), os novos tributos da reforma tributária do consumo.
Todos os prazos do Simples Nacional 2027
| Decisão | Prazo |
| Opção pelo Simples Nacional 2027 | 1º/09/2026 a 15/10/2026 |
| Regularização de pendências para entrar no Simples | até 30/10/2026 |
| Opção pelo regime regular do IBS e da CBS | 1º/09/2026 a 30/10/2026 |
| Cancelamento das opções | 03/11/2026 a 20/12/2026 |
| Início dos efeitos da opção pelo Simples | 1º/01/2027 |
Decisão 1: entrar ou retornar ao Simples Nacional em 2027
Essa escolha define se a empresa estará no Simples Nacional durante 2027 (o chamado ano-calendário, de janeiro a dezembro).
Prazo para solicitar: de 1º de setembro a 15 de outubro de 2026.
Quando passa a valer: a partir de 1º de janeiro de 2027, se a opção for confirmada.
E se o pedido for negado por pendências? Se a solicitação for indeferida (negada) por débitos ou outras pendências que impedem a entrada no regime, a empresa pode regularizar a situação até 30 de outubro de 2026.
Esse prazo é o mesmo para todas as empresas, independentemente de quando cada uma soube do indeferimento. Ele vale também para quem fez a opção desde 1º de setembro. Como a data final não muda, quem deixa o pedido para o fim tem menos tempo para resolver o que estiver pendente.
Dá para desistir da opção? Sim. O próprio contribuinte pode cancelar a solicitação entre 3 de novembro e 20 de dezembro de 2026.
Decisão 2: regime regular do IBS e da CBS
Essa escolha vale para empresas que já são optantes do Simples Nacional e querem recolher o IBS e a CBS pelo regime regular, em vez de dentro do Simples.
Prazo: de 1º de setembro a 30 de outubro de 2026.
Como não confundir as duas decisões
A forma mais simples de separar é pela pergunta que cada uma responde. A primeira é “minha empresa vai estar no Simples Nacional em 2027?”, com prazo que termina em 15 de outubro.
A segunda é “sendo do Simples, quero recolher IBS e CBS pelo regime regular?”, com prazo que termina em 30 de outubro.
Se o seu grupo tem mais de uma empresa, vale mapear a situação de cada CNPJ antes de começar. Assim, nenhuma decisão fica para trás no meio da rotina.
Fonte: Receita Federal, “Simples Nacional 2027: Entenda os novos prazos e faça sua escolha com consciência e tranquilidade”, publicado em 29/09/2026.
Decidir com dados, não com pressa
A Receita Federal recomenda não deixar a opção para os últimos dias e acompanhar as orientações dos canais oficiais da Receita e do Portal do Simples Nacional.
Mas escolher um regime tributário vai além de cumprir uma data. É uma decisão de gestão, e ela fica mais segura quando você e o seu contador olham para informações confiáveis: faturamento por empresa, margens, fluxo de caixa e resultado de cada operação.
É aqui que a gestão financeira faz diferença. Com o F360 Finanças, faturamento, contas a pagar, conciliação de cartões e DRE (Demonstração do Resultado do Exercício) ficam organizados em um só lugar, para todas as suas empresas. A conversa com a contabilidade parte de números atualizados, e não de planilhas montadas às pressas.
Mais de 15 mil clientes e 430 marcas líderes de mercado confiam na F360 para ter essa visibilidade.
Quer saber como está a saúde financeira do seu negócio antes de decidir? Faça o diagnóstico financeiro gratuito da F360: você recebe uma nota de 0 a 100 em menos de 2 minutos.
Perguntas frequentes sobre o Simples Nacional 2027
Qual é o prazo para optar pelo Simples Nacional em 2027?
De 1º de setembro a 15 de outubro de 2026. Se confirmada, a opção vale a partir de 1º de janeiro de 2027.
Qual é o prazo para optar pelo regime regular do IBS e da CBS?
De 1º de setembro a 30 de outubro de 2026. A opção se aplica a empresas já optantes pelo Simples Nacional.
Até quando posso regularizar pendências para entrar no Simples Nacional?
Até 30 de outubro de 2026. O prazo é único para todas as empresas, independentemente de quando o indeferimento foi comunicado.
Posso cancelar a opção pelo Simples Nacional?
Sim. O próprio contribuinte pode fazer o cancelamento entre 3 de novembro e 20 de dezembro de 2026.
O que é a Resolução CGSN nº 194?
É a norma do Comitê Gestor do Simples Nacional, publicada no Diário Oficial da União em 28 de setembro de 2026, que ajustou os prazos das opções para 2027.
A opção pelo Simples e a opção pelo regime regular do IBS e da CBS são a mesma coisa?
Não. A primeira define se a empresa estará no Simples em 2027. A segunda define, para quem já é do Simples, se o IBS e a CBS serão recolhidos pelo regime regular.